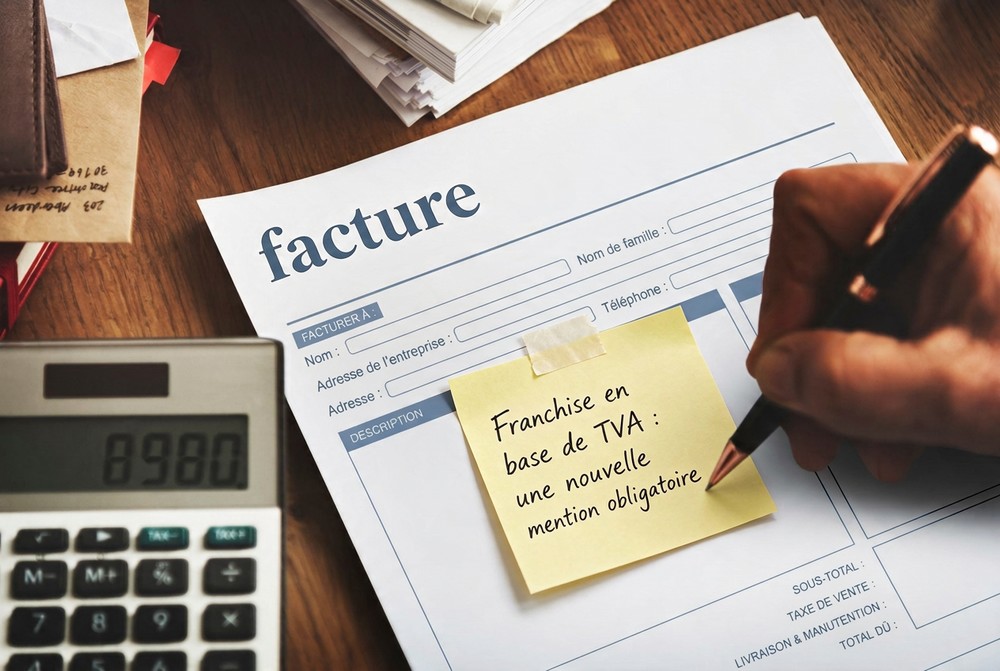

Lorsqu’une entreprise ne facture pas la TVA, elle doit indiquer l’article pertinent du Code général des impôts (CGI) qui prévoit cette exonération (CGI, ann. II, art. 242 nonies A, 12°).
Ainsi, les entreprises qui bénéficient de la franchise en base de TVA doivent indiquer sur leurs factures la mention :
Cette mention résulte de l’article 293 E du CGI et permet d’informer le client que l’entreprise ne facture pas de TVA en raison de son régime de franchise.
À compter du 1er janvier 2027, les dispositions législatives relatives à la TVA seront transférées du Code général des impôts au “Code des impositions sur les biens et services (CIBS) (Ordonnance n° 2025-1247 du 17 décembre 2025, modifiée par l’ordonnance n° 2026-671 du 27 juillet 2026).
La franchise en base de TVA sera désormais régie par les articles L. 233-1 et suivants du CIBS.
Aussi, pour les entreprises franchisées, la mention à faire figurer sur les factures à compter du 1er janvier 2027 deviendra :
Important : N’oubliez pas d’actualiser vos modèles de factures et de modifier le paramétrage de votre logiciel de facturation pour être opérationnels dès le 1er janvier !
Afin de laisser le temps aux entreprises de se préparer, cette modification n’est pas assortie d’une obligation de mise en conformité immédiate.
Les anciennes références au CGI figurant sur les factures peuvent continuer à être utilisées jusqu’au 30 juin 2028. Cette échéance, initialement fixée au 31 décembre 2027, a été reportée (Ordonnance n° 2026-671 du 27 juillet 2026, art. 46).
Ainsi, pendant cette période transitoire, les deux formulations sont admises :
En pratique, il est néanmoins recommandé de mettre à jour les modèles de factures dès le 1er janvier 2027, afin d’utiliser directement la nouvelle référence légale et d’éviter de devoir procéder à une nouvelle modification à l’approche du 1er juillet 2028.
Lire aussi…
Une question, une remarque ? Un spécialiste ARAPL vous répond.
Vous n’êtes pas encore adhérent(e), merci de renseigner le formulaire ci dessous :
« Libéral
mais
jamais
seul »
ACTUALITÉS
NOUS CONNAÎTRE
| Cookie | Durée | Description |
|---|---|---|
| cookielawinfo-checkbox-analytics | 11 months | This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Analytics". |
| cookielawinfo-checkbox-functional | 11 months | The cookie is set by GDPR cookie consent to record the user consent for the cookies in the category "Functional". |
| cookielawinfo-checkbox-necessary | 11 months | This cookie is set by GDPR Cookie Consent plugin. The cookies is used to store the user consent for the cookies in the category "Necessary". |
| cookielawinfo-checkbox-others | 11 months | This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Other. |
| cookielawinfo-checkbox-performance | 11 months | This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Performance". |
| viewed_cookie_policy | 11 months | The cookie is set by the GDPR Cookie Consent plugin and is used to store whether or not user has consented to the use of cookies. It does not store any personal data. |
Merci d’avoir déposer un message.
Il a bien été envoyé à votre ARAPL.
Un conseiller vous répondra au plus vite.